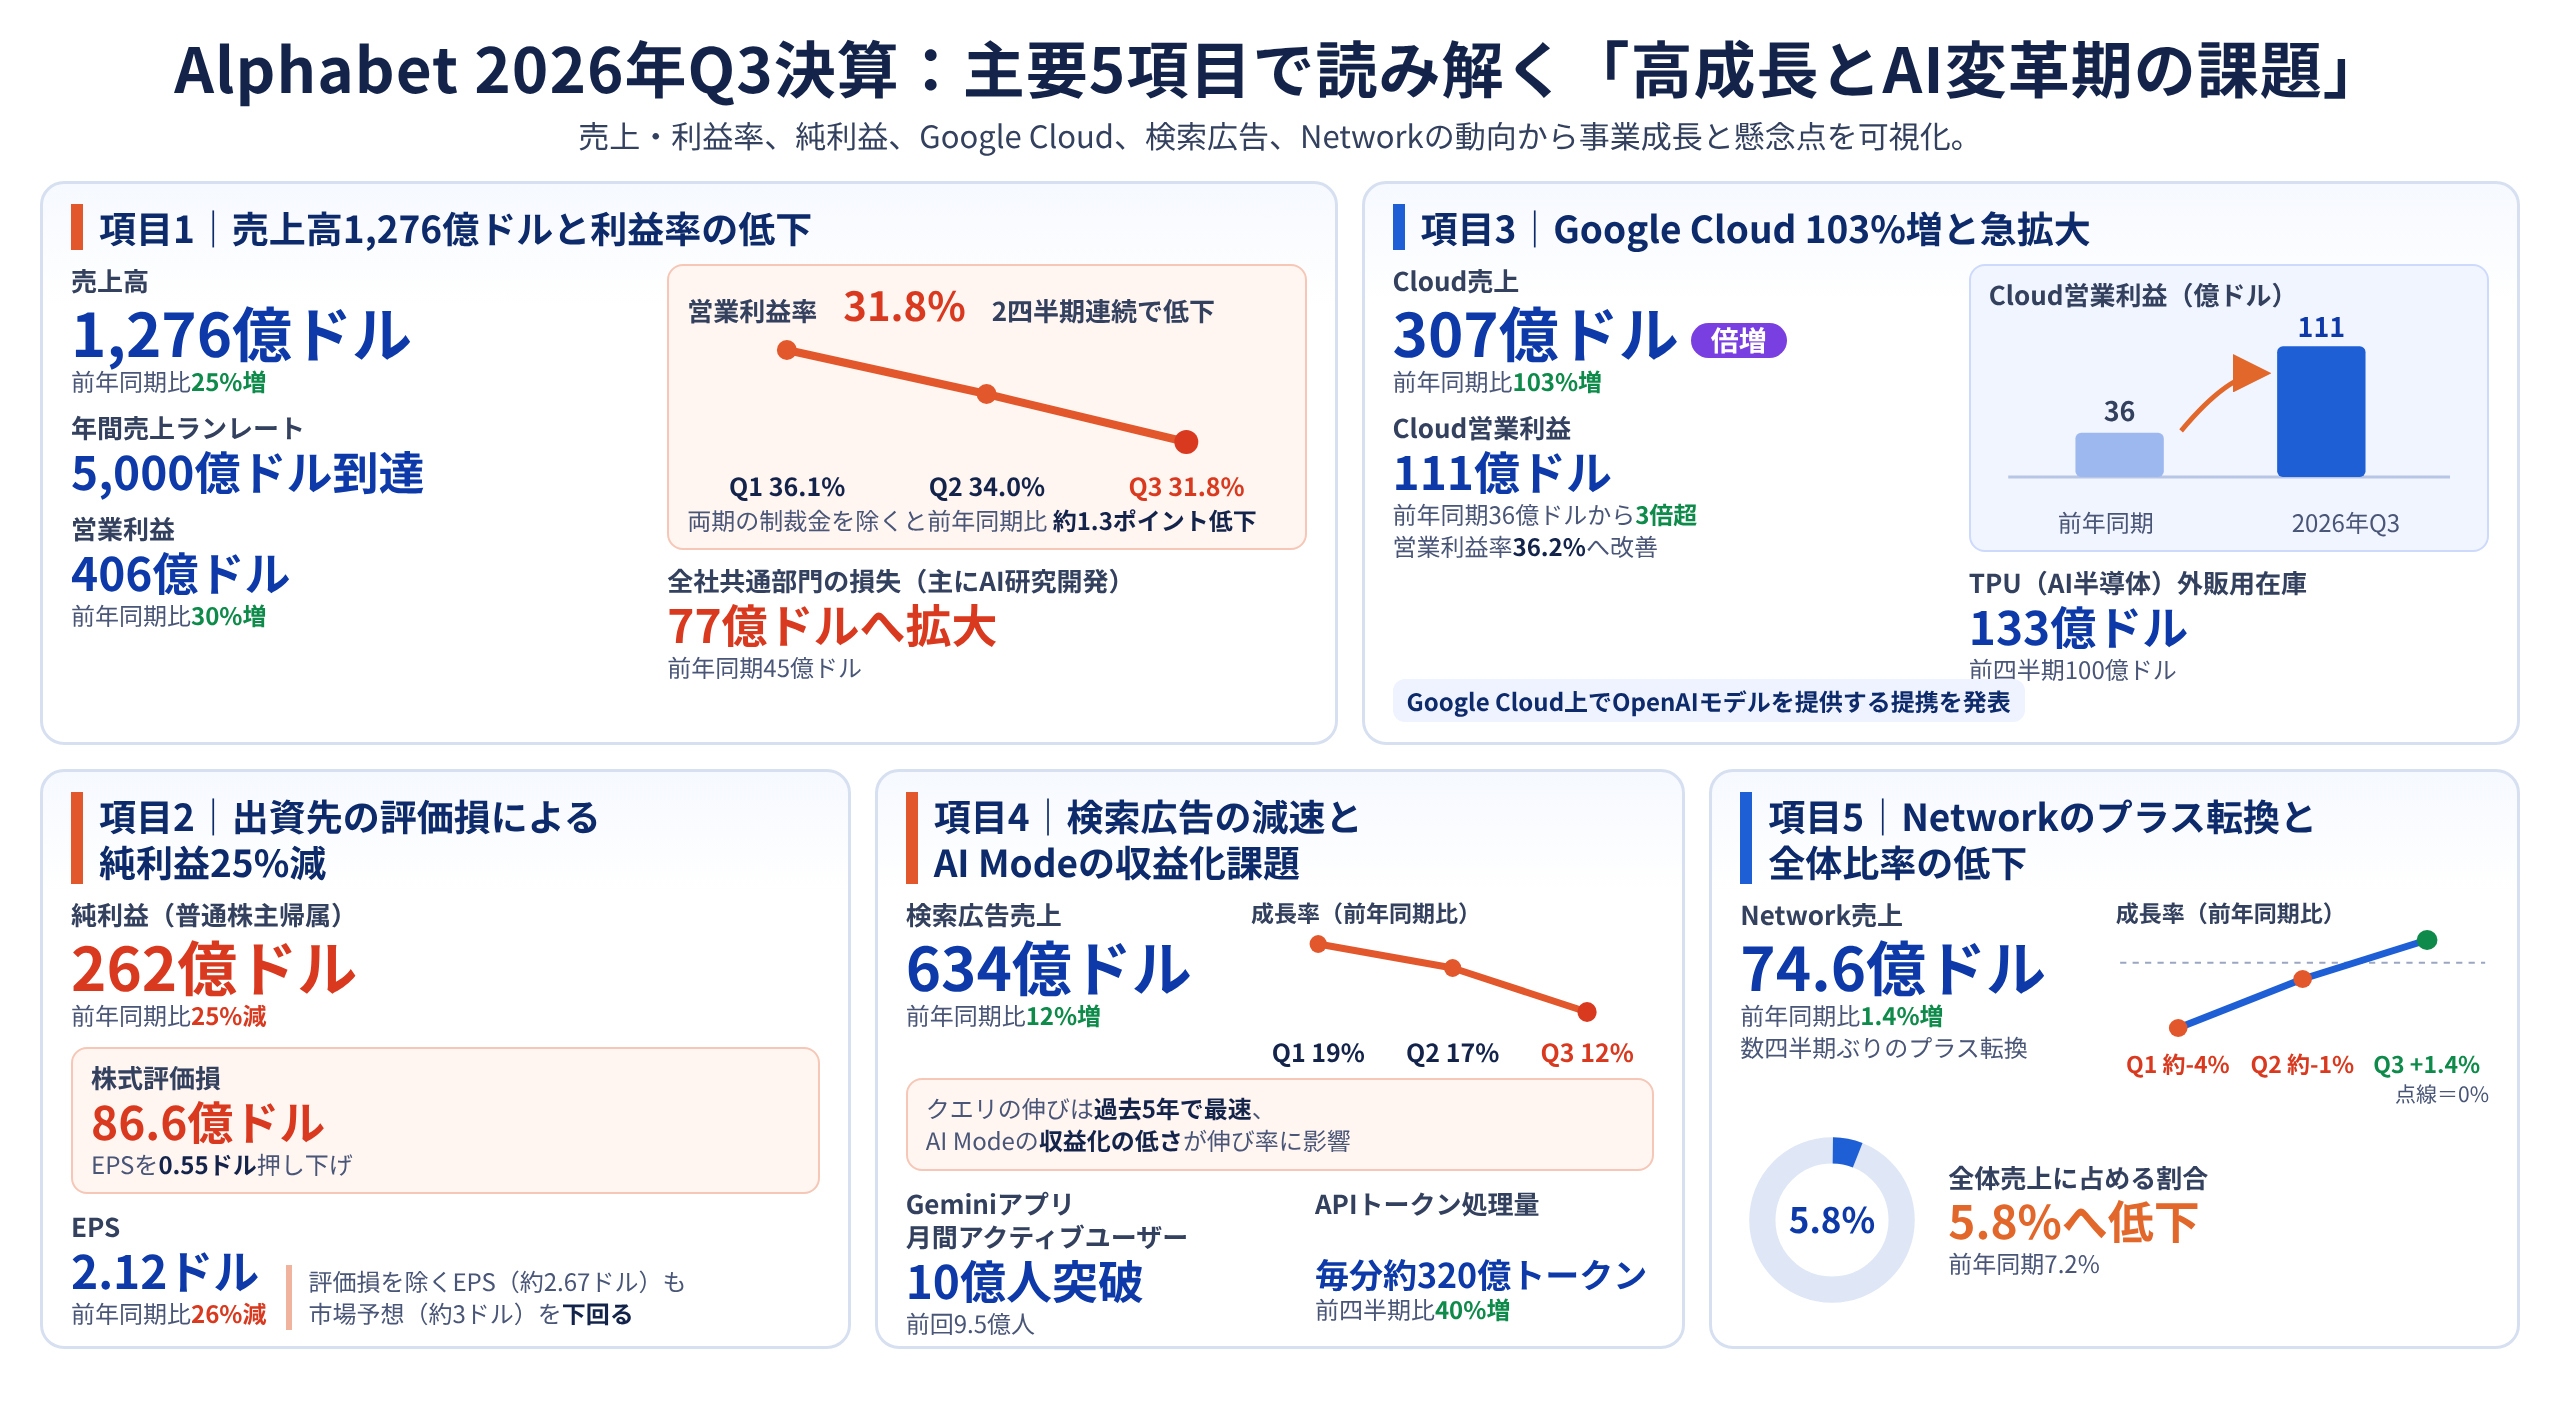
Alphabet(Google)の2026年第3四半期(7-9月期)決算が日本時間10月29日朝に発表されました。売上1,276億ドル(前年同期比25%増)、営業利益406億ドル(同30%増)。Cloudはついに103%増と倍以上の伸び。一方で検索広告は12%増と減速、普通株主に帰属する純利益は25%減。そして株価は時間外取引で約10%の下落となりました。
一般的な分析はたくさん出ていると思いますので、それはそれで皆さん他のサイトでチェックしてみてください!ここでは個人的に気になった点を中心にまとめます。
金谷の気になった点
1. 売上1,276億ドル、成長は加速、ただし利益率は低下
- 売上高: 1,276億ドル(約20.1兆円)- 前年同期比25%増
- 営業利益: 406億ドル(約6.4兆円)- 前年同期比30%増
- 営業利益率: 31.8% – 前年同期から1.3ポイント拡大(両期の制裁金を除くと約1.3ポイント低下)、ただし前四半期からは2.2ポイント減少
※前年同期(2025年Q3)の営業利益にはEUの制裁金約35億ドル、今期にはEUのデジタル市場法(DMA)違反の制裁金約10億ドルが、それぞれ費用として含まれています
今回も、この規模で25%成長。Googleは「年間売上ランレートが5,000億ドルに到達」と打ち出しています。前回より伸び率も上がっていて、売上だけ見れば相変わらず驚異的です。
営業利益率31.8%というのも、一般的に見ればとんでもなく高い数字なんですよね。ただ、36.1%(Q1)→ 34.0%(Q2)→ 31.8%(Q3)と2四半期連続で下がり続けているのは、やはり不安材料ではあります。
しかも前年同期の数字には、EUの制裁金約35億ドルが入っています。比べる元の数字が低いぶん、伸びが大きく見えているわけです。今期にも、EUのデジタル市場法(DMA)違反の制裁金約10億ドルが入っています。両方の期から制裁金を除いて計算すると、前年同期の利益率は33.9%、今期は32.6%となり、約1.3ポイントの低下になります。
なお、前年同期の制裁金は広告を中心とするGoogle Services部門の費用として計上されています。そこで事業別に見ると、Cloudの利益率は大きく改善している一方で、Google Servicesの利益率は、前年同期の数字から制裁金を除くと42.5%で、今期は40.7%に下がっています(今期のDMA制裁金がどの部門に計上されたかは開示されておらず、Servicesに計上されていた場合は41.7%)。いずれにしても下がっていることに変わりはありません。広告の伸びが鈍る一方で、AI関連の費用は増え続けている。そこに、各事業に配分されない全社共通部門の損失(主にAI研究開発費。前年同期の45億ドルから77億ドルへ)が加わっている、という構図だと思います。
2. 純利益は25%減、出資先の評価が今回はマイナスに
前回、純利益1,121億ドルの中身は出資先の評価益で、「逆に評価損に振れることもあります」と書きましたが、今回はまさにそうなりました。
- 普通株主に帰属する純利益: 262億ドル(約4.1兆円)- 前年同期比25%減
- EPS(1株あたりの利益): 2.12ドル – 前年同期比26%減
- 株式評価損: 86.6億ドル(EPSを0.55ドル押し下げ)
前回はSpaceXなど出資先の株式の評価益に助けられて純利益が4倍になり、今回はその評価がマイナスに振れた形です。上場している出資先は毎四半期の株価が、非上場の出資先も資金調達のたびの評価の見直しが、そのまま純利益に乗ってきます。純利益とEPSは、本業とは関係なく大きく振れる数字になったということですね。
ちなみに評価損を除いて計算してもEPSは約2.67ドルで、市場予想(約3ドル)には届いていません。評価損がなくても未達だったということです。
3. Cloud 103%増、ついに倍以上
- Cloud売上: 307億ドル(前年同期比103%増)。前四半期は82%増だったのでさらに加速。
- Cloud営業利益: 111億ドル(前年36億ドルから3倍超)。営業利益率36.2%(前年23.7%)。
- バックログ: 5,610億ドル。前四半期から約470億ドル増。
前回ひとつの章を立てたTPUの外販も、今回のCloudの伸びに寄与したと説明されています。TPU販売用の在庫も、前四半期の100億ドルから133億ドルにさらに増えました。
前回、CFOがQ3は第三者のクラウド容量を「つなぎ」として借りるので利益率は下がると予告していましたが、Q3の利益率はむしろ上がりました。その容量の稼働がQ3の最終盤にずれ込んだため影響が限定的だったとのことで、Q4に改めて利益率の逆風を見込んでいるそうです。要は先送りですね。
あと、10月21日にはOpenAIのモデルをGoogle Cloudで提供する提携も発表されました(現時点では招待制のプレビュー)。モデルの利用料自体は大半がOpenAIに流れると思いますが、顧客が既存のGoogle Cloudの契約枠でOpenAIのモデルを使えるようになるので、「OpenAIを使いたいからAzureへ」という流出を防げる。直接の収益よりも、顧客をGoogle Cloudにとどめる意味が大きいと思います。とはいえ、検索の最大の競合であるOpenAIのモデルの企業向け販路を、Google自身が広げることにもなります。Cloudとしては合理的でも、Google全体としては複雑な判断ですね。
4. 検索広告12%増、ただし伸び率の減速が鮮明に
ここは毎回いちばん気にしているところです。
- 検索広告(Search & other): 634億ドル(前年同期比12%増)。前四半期は633億ドル(同17%増)。
検索広告の売上の伸び率は、19%(Q1)→ 17%(Q2)→ 12%(Q3)と2四半期連続で減速しました。金額で見ても、前四半期の633億ドルから634億ドルと、ほぼ横ばいです。前回「Q3は前年の高い数字と比較されることになる」と書きましたが、予想以上に効いた形です。
とはいえ、鈍化と言われても前年同期からの増加分だけで68億ドル(約1.1兆円)。この増加分だけで、日本の上場企業の大半の年間売上を上回る規模なんですよね。それでも「減速」と受け止められるあたり、期待値の高さを感じますねえ。
一方でGoogleは、「検索クエリの伸びは過去5年で最速」と打ち出しています。つまりクエリの伸びは速いのに、売上の伸びは落ちている。クエリの伸びが売上の伸び(12%)を上回っているなら、1クエリあたりの収益化は下がっていることになります。
伸びが鈍った理由について、説明会ではCBOのSchindler氏が、最大の要因は為替だとしたうえで、EUの少額輸入免税廃止やW杯の反動、そしてAI Modeのクエリが伸びたものの収益化が低いため、検索の伸び率に影響したと説明しています。同じ説明会で「AI Modeのクエリの大半は上乗せ分」とも述べています。
AI Modeのクエリ増加が、収益化の低さゆえに検索の伸び率に影響したと会社自身が説明したのは、私の知る限り初めてだと思います。
もちろん「収益化はこれから」という意味も込められていて、Sundarも「モバイル移行時と同様、まず最高の検索体験を作り、その後に収益化」と述べています。
実際、AI Mode広告の海外10ヶ国への展開や、米国でのマルチターン広告(フォローアップ質問への広告)の開始も発表しています。なお、この10ヶ国に日本は含まれていません。
ただ市場が見ているのは伸び率の水準よりも、その方向と理由なんですよね。為替やW杯のような一時的な要因ならともかく、AI Modeの収益化という構造的な要因が出てきた。これまでの「AIは検索を食わない」というストーリーに初めて留保がついた、ということだと思います。
こうなると、AI Modeの数値的な情報が欲しいところです。クエリが増えているとして、広告のクリックはどうなっているのか。クエリの伸びほどクリックが増えていないなら、検索1回あたりで広告が押される割合が下がっているということになるし、クリック自体が減っているなら、AIの回答で満足して広告もサイトもクリックしない人が多い、ということになりそうです。
10-Q(四半期報告書)を見ると、有料クリック数は前年同期比8%増(前回は13%増)、クリック単価は4%増(前回は3%増)でした。単価はむしろ少し上がっていて、売上の伸びが鈍った主な要因はクリック数の伸びの鈍化です。クエリの伸びは過去5年で最速なのに、有料クリックの伸びは13%から8%に落ちている。ここまでは10-Qの数字で確認できることです。ただし、この有料クリックはGoogle検索と自社サービス全体の数字で、AI Mode単体の数字ではありません。
あと、前回注目した「AI機能経由で毎週数十億のクリックをウェブサイトに送っている」という発言、今回はCEOブログにも説明会にも出てきませんでした。もしAIの回答で完結する人が増えているのだとすれば、広告の収益化の問題とサイトへの流入の問題は同じ根を持っていることになります。サイト運営者としては気になるところですね。
いずれにしても、AIの回答と広告をどう両立させるかは簡単ではないチャレンジで、Googleも色々と試行錯誤している段階です。AI向けの広告製品もまだ出揃ったわけではないので、1四半期の数字であーだこーだ言うのではなく、じっと、じっとりと眺めていたいと思います。
その他気になる情報としては、
- Geminiアプリ: 月間アクティブユーザー10億人を突破(前回9.5億人)
- APIのトークン処理量: 毎分約320億トークン(前四半期比40%増)
- AI Modeのクエリは通常検索の平均3倍の長さ、5件に1件は音声・画像・文書を使った検索
- Gemini 4シリーズ: Argonを公開、Carbonを発表(まずはサイバー防御の担当者に限定提供)
ですかね。
5. Network、ついにプラス転換?
ここも毎回気にしているところですね。
- Network売上: 74.6億ドル(前年同期比1.4%増)。
Q1は約4%減、Q2は約1%減でしたので、今回は数四半期ぶりに前年比プラスに転じました。ただ、全社が25%成長している中での1.4%増なので、伸びているとは言い難いですね。売上全体に占めるNetworkの比率も、前年同期の7.2%から5.8%に下がっています。まだまだ期待された伸びには応えられていないと思います。
前回は10-Qで「インプレッション12%減、単価13%増」「AdSense減、AdMob増」という内訳が確認できました。では今回のプラス転換はどうだったかというと、10-Qによれば主にAdMobの増加によるもので、AdSenseは引き続き減少しています。インプレッションも14%減(前回は12%減)と減少幅が広がり、単価の14%上昇で補っている構造も変わっていません。
Networkの数字は、ウェブのエコシステムの今の状態と表裏一体だと思って見ているのですが、残念ながら今回もウェブ側には良い兆しは見えませんでした。
6. CapEx 514億ドル、フリーCFは2四半期連続のマイナス
- Q3のCapEx: 514億ドル(前年同期240億ドルから114%増)。四半期で約8.1兆円。
- 営業CF: 423億ドル(前年同期比13%減)
- フリーCF: マイナス90.7億ドル(前四半期はマイナス58.6億ドル)
- 通期2026年ガイダンス: 1,950〜2,050億ドルで据え置き
- 2027年: 「大幅に増加する」と改めてコメント
フリーCFの推移を並べるとこうなります。
- 2025年Q3: 245億ドル
- 2025年Q4: 246億ドル
- 2026年Q1: 101億ドル
- 2026年Q2: マイナス59億ドル
- 2026年Q3: マイナス91億ドル
直近12ヶ月のフリーCFは735億ドルから197億ドルへ、1年で約4分の1になりました。
ただし今回のマイナスには、1章で触れたものとは別の、2018年のAndroid案件のEU制裁金52億ドルの支払いという一時的な要因が含まれています。これを足し戻すとフリーCFは約マイナス39億ドルで、Q2よりは小さくなります。一方、TPU販売に向けた在庫の積み増しも営業CFを押し下げていますが、こちらはTPUの外販を続ける限り続くもので、一時的なものではありません。いずれにしても、前回書いた「本業が生むキャッシュだけでは投資をまかなえていない状態」は2四半期続いています。
資金の出どころも引き続き外部です。今回は株式の追加発行(ATM)で約124億ドル、社債で287億ドルを調達。自社株買いはゼロのまま。長期債務は1,251億ドルと、2025年末の465億ドルから約2.7倍になりました。調達した資金で、手元の現金と有価証券は2,651億ドルと厚くなっています。
投資には裏づけがあります。Cloudのバックログは積み上がっていて、供給が足りない状態が続いている。需要の見込みなしに作っている投資ではありません。ただ、リスクは投資額そのものより期間のずれだと思います。技術インフラ資産の約6割は耐用年数6年のサーバーやネットワーク機器で、その減価償却はこれから利益を圧迫していきます。一方で、AIの需要が数年後も今の水準で続くかは誰にも分かりません。しかもそれを借入でまかなっている。前回「リスクの性質が一段変わった」と書きましたが、今回はその状態が定着した印象です。
7. TACは+10%、比率は横ばい
- TAC(トラフィック獲得コスト): 164億ドル(前年同期比10%増)。
前回と同じ10%増です。広告売上も約11%増なので、広告売上に対するTACの比率は約20%で横ばい。「お金を払って検索の入口を確保する」構造は変わっていません。
8. 規制対応
- EU制裁金(2018年のAndroid案件):7月にEU司法裁判所で確定し、利息込みで52億ドルを支払い
- 広告テック訴訟:9月の判決でAdXの売却などの構造的な分割は退けられ、行動的な是正措置に。Googleは最終判決の後に控訴する方針(最終判決案の10月提出は報道ベース)
- EUデジタル市場法(DMA):7月にGoogle Play(4.3億ユーロ)と検索(4.6億ユーロ)で制裁金。今期に10億ドルを費用計上し、10月に控訴
- DOJ検索訴訟:Googleが1月、DOJ側が2月に控訴し、いずれも係属中
全体まとめ
売上1,276億ドル(25%増)、営業利益30%増、Cloud 103%増、Geminiアプリ10億MAU。事業の数字としては今回も強い四半期でした。
一方で、営業利益率は2四半期連続で低下し、検索広告の伸びは12%まで落ちた。会社は最大の要因を為替としつつ、AI Modeの収益化の低さも伸び率に影響したと説明しています。フリーCFのマイナスは続き、借入と株式発行で投資を続けている。純利益は出資先の評価損で25%減。株価が大きく下げたのは、前回の記事で書いた「財務の性格が変わった」に加えて、検索という稼ぎ頭のストーリーに留保がついたからだと理解しています。
前回は「評価軸そのものが変わった」と書きましたが、今回は検索とAIの関係という、Googleの根幹の部分に市場の目が向き始めた印象です。次の四半期は、AI Mode広告の展開で収益化がどう変わるか、そして検索のクリック数と単価がどう動くか、このあたりを見ていきたいと思います。公式のトランスクリプトが出たら、改めて確認して追記します!
情報源
- Alphabet Announces Third Quarter 2026 Results(IR)
- Q3 2026 Earnings Slides(IR)
- Q3 2026 earnings call: Remarks from our CEO(blog.google)
- Form 10-Q(2026年9月30日期)(IR)
※数値の比較はすべてドルベースで行っています。円換算は2026年10月29日朝の東京市場のレート(1ドル=157.8円)で計算した参考値です。
コメント